Domain zentriergerät.de kaufen?
Wir ziehen mit dem Projekt
zentriergerät.de um.
Sind Sie am Kauf der Domain
zentriergerät.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zentriergerät.de kaufen?
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **

Ähnliche Suchbegriffe für Darlehensvertrag
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
Georgieva, Nadezhda: Ausrichtung in der Yoga AsanaAusrichtung in der Yoga Asana , Ausrichtung in der Yoga Asana endet nicht damit, Hände und Füße an einer bestimmten Stelle auf der Matte zu platzieren, sondern fängt eigentlich dort erst an: nämlich, wenn die Yogapraxis jenseits ihrer oberflächlichen Form von innen heraus nach außen wirkt und so ihr volles Potenzial entfaltet. Mit diesem Praxisbuch lassen sich die Grundlagen der anatomischen Ausrichtung von Yogahaltungen (neu) erforschen, Asana für Asana. Auf über 150 Abbildungen sowie in 62 per App abrufbaren Augmented-Reality-Elementen sind die Ausrichtungsprinzipien der gängigsten Yogahaltungen detailliert erklärt und grafisch aufbereitet. Sowohl Neulinge als auch erfahrene Yogis können sofort damit arbeiten. Herausgeberin Nadezhda Georgieva ist Produzentin und Yogalehrerin. Sie konzipierte "Ausrichtung in der Yoga Asana" zusammen mit einem Team aus erfahrenen Yogalehrenden und -übenden. Ihr Ziel ist es, den Impuls zu mehr Auseinandersetzung mit der tiefen Wirkung der Yogapraxis auf körperlicher Ebene zu geben: Wer den eigenen Körper versteht und bewusst ausrichtet, kann über die Praxis aus dem Vollsten schöpfen und unbändige Energie freisetzen. , Batterien > Autoelektrik , Erscheinungsjahr: 201810, Autoren: Georgieva, Nadezhda, Seitenzahl/Blattzahl: 190, Abbildungen: Farbige Abbildungen, Keyword: AR Augmented Reality; Asana; Yoga; Yogalehre; Yogalehrer; Übungen, Fachschema: Lifestyle, Fachkategorie: Körper und Geist~Sport und Freizeit~Lifestyle, Hobbys und Freizeit, Warengruppe: HC/Entspannung/Yoga/Meditation/Autogenes Training, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 279, Breite: 233, Höhe: 20, Gewicht: 970, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Darlehensvertrag:
-
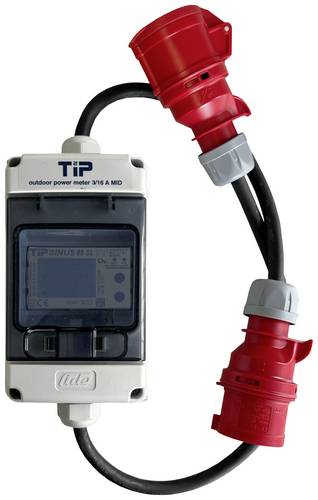
TIP - Thüringer Industrie Produkte 41600 Energiekosten-Messgerät MID EichungDer ideale Zwischenzähler zur Verrechnung des Energieverbrauchs für Bootssteganlagen. Campingplätze. Kleingartenanlagen uvm. Die Kabelenden sind mit Stecker und Kupplung versehen. Durch die MID-Zulassung ist das Gerät für die Abrechnung von Energiekosten zugelassen.276,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann man Darlehensvertrag widerrufen?
Ja, grundsätzlich kann ein Darlehensvertrag widerrufen werden. Verbraucher haben in der Regel ein gesetzliches Widerrufsrecht von 14 Tagen, um einen Vertrag zu widerrufen. Dabei muss der Widerruf schriftlich erfolgen. Es ist wichtig, die genauen Widerrufsfristen und -bedingungen im Vertrag zu prüfen, da diese je nach Vertragsart variieren können. Bei Fragen oder Unsicherheiten zum Widerruf eines Darlehensvertrags empfiehlt es sich, rechtlichen Rat einzuholen. **
-
Wurde der Darlehensvertrag zurückgezogen?
Ich habe leider keine Informationen über den Darlehensvertrag, da ich ein KI-Modell bin und keinen Zugriff auf persönliche Daten habe. Bitte wenden Sie sich an die betreffende Bank oder den Kreditgeber, um Informationen über den Status des Darlehensvertrags zu erhalten. **
-
Wann ist ein Darlehensvertrag gültig?
Ein Darlehensvertrag ist gültig, wenn beide Parteien (Kreditgeber und Kreditnehmer) rechtlich handlungsfähig sind und freiwillig zustimmen, den Vertrag abzuschließen. Zudem müssen alle Vertragsbedingungen klar und eindeutig formuliert sein, einschließlich des Darlehensbetrags, der Zinsen, der Rückzahlungsmodalitäten und des Zeitrahmens. Der Vertrag muss auch schriftlich festgehalten und von beiden Parteien unterzeichnet werden, um als rechtsgültig zu gelten. Schließlich müssen alle gesetzlichen Anforderungen und Bestimmungen eingehalten werden, um die Gültigkeit des Darlehensvertrags sicherzustellen. **
-
Wann ist ein Darlehensvertrag ungültig?
Ein Darlehensvertrag kann unter bestimmten Umständen als ungültig angesehen werden. Dies kann der Fall sein, wenn eine der Vertragsparteien nicht in der Lage war, ihre Zustimmung frei zu geben, zum Beispiel aufgrund von Zwang oder Täuschung. Ebenso kann ein Darlehensvertrag ungültig sein, wenn er gegen geltendes Recht verstößt, zum Beispiel wenn er sittenwidrig ist oder gegen Verbraucherschutzgesetze verstößt. Auch wenn die Vertragsbedingungen unklar oder unvollständig sind, kann dies zur Ungültigkeit des Darlehensvertrags führen. Es ist wichtig, sich im Falle von Streitigkeiten oder Zweifeln an der Gültigkeit eines Darlehensvertrags rechtlichen Rat einzuholen. **
Ähnliche Suchbegriffe für Darlehensvertrag
-
Georgieva, Nadezhda: Ausrichtung in der Yoga AsanaAusrichtung in der Yoga Asana , Ausrichtung in der Yoga Asana endet nicht damit, Hände und Füße an einer bestimmten Stelle auf der Matte zu platzieren, sondern fängt eigentlich dort erst an: nämlich, wenn die Yogapraxis jenseits ihrer oberflächlichen Form von innen heraus nach außen wirkt und so ihr volles Potenzial entfaltet. Mit diesem Praxisbuch lassen sich die Grundlagen der anatomischen Ausrichtung von Yogahaltungen (neu) erforschen, Asana für Asana. Auf über 150 Abbildungen sowie in 62 per App abrufbaren Augmented-Reality-Elementen sind die Ausrichtungsprinzipien der gängigsten Yogahaltungen detailliert erklärt und grafisch aufbereitet. Sowohl Neulinge als auch erfahrene Yogis können sofort damit arbeiten. Herausgeberin Nadezhda Georgieva ist Produzentin und Yogalehrerin. Sie konzipierte "Ausrichtung in der Yoga Asana" zusammen mit einem Team aus erfahrenen Yogalehrenden und -übenden. Ihr Ziel ist es, den Impuls zu mehr Auseinandersetzung mit der tiefen Wirkung der Yogapraxis auf körperlicher Ebene zu geben: Wer den eigenen Körper versteht und bewusst ausrichtet, kann über die Praxis aus dem Vollsten schöpfen und unbändige Energie freisetzen. , Batterien > Autoelektrik , Erscheinungsjahr: 201810, Autoren: Georgieva, Nadezhda, Seitenzahl/Blattzahl: 190, Abbildungen: Farbige Abbildungen, Keyword: AR Augmented Reality; Asana; Yoga; Yogalehre; Yogalehrer; Übungen, Fachschema: Lifestyle, Fachkategorie: Körper und Geist~Sport und Freizeit~Lifestyle, Hobbys und Freizeit, Warengruppe: HC/Entspannung/Yoga/Meditation/Autogenes Training, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 279, Breite: 233, Höhe: 20, Gewicht: 970, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber,59,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichmann, Jens: SAP HANA Deepdive: Optimierung und Stabilität im BetriebSAP HANA Deepdive: Optimierung und Stabilität im Betrieb , Mit der HANA stellt die SAP dem Kunden eine höchst leistungsfähige Datenbank zur Verfügung. Allerdings ist es eine hohe Kunst für den Datenbankadministrator, dieses komplexe Konstrukt so zu steuern, dass sich bei optimal dimensionierter Hardware ein Maximum an Leistung aus ihm 'herauskitzeln' lässt und dabei größtmögliche Stabilität gewahrt bleibt. In diesem Fachbuch teilen zwei Spezialisten für HANA-Migrationen und HANA-Optimierung ihren jahrelangen Erfahrungsschatz und stellen so einen umfangreichen Werkzeugkasten zur Verfügung, der dem HANA-Verantwortlichen hilft, die Leistung 'seiner' Datenbank noch weiter zu verbessern. Sie lernen die SQL-Skriptsammlung als wichtiges Analysetool kennen, erfahren, wie Sie diese richtig interpretieren, tauchen ein in entscheidende Fakten zum Thema System Sizing und erhalten wertvolles Hintergrundwissen zur Datenbankwartung und zur Parametrisierung. Im Anschluss steigen Sie tief in das Thema Workload Management ein und erfahren, wie die HANA mit CPU-Ressourcen umgeht und wie sich daran zum Nutzen der Performance 'schrauben' lässt. Ebenso eingehend wird das Thema der Tabellen-Partitionierung behandelt und wie Sie diese Vorgehensweise optimal einsetzen. Weitere Themen sind der HANA Optimizer, Hints und Indizes. Nicht fehlen dürfen ein Kapitel zum Thema Troubleshooting sowie eine ausführliche Darstellung weiterer Analysetools, die Ihnen zur Verfügung stehen. Freuen Sie sich auf einen unterhaltsamen und spannenden Deepdive zum Thema SAP HANA! Optimales Zusammenspiel zwischen Systemressourcen und Applikationen HANA feinjustieren - für einen entspannten Admin-Alltag SQL-Skriptsammlung und weitere Analysetools: Bedienung und Interpretation Echte Praxisbeispiele - inklusive typischer Fallstricke , Werkzeugkasten & Aufbewahrung > Werkzeuge , Erscheinungsjahr: 20250407, Autoren: Gleichmann, Jens~Sander, Matthias, Seitenzahl/Blattzahl: 324, Keyword: Datenbankadministrator; HANA; Parametrisierung; Performance; SAP; Workload Management, Fachschema: SAP S/4HANA~Datenverarbeitung / Anwendungen / Betrieb, Verwaltung, Warengruppe: HC/Anwendungs-Software, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 210, Breite: 148, Höhe: 15, Gewicht: 532, Produktform: Kartoniert,29,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TIP - Thüringer Industrie Produkte 43201 Energiekosten-Messgerät MID EichungDer ideale Zwischenzähler zur Verrechnung des Energieverbrauchs für Bootssteganlagen. Campingplätze. Kleingartenanlagen uvm. Die Kabelenden sind mit Stecker und Kupplung versehen. Durch die MID-Zulassung ist das Gerät für die Abrechnung von Energiekosten zugelassen.305,98 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag?
Welche Rechtsschutzversicherung bei Widerruf Darlehensvertrag? Wenn Sie einen Darlehensvertrag widerrufen möchten, kann eine Rechtsschutzversicherung hilfreich sein, um Ihre rechtlichen Interessen zu schützen. Es ist wichtig, eine Rechtsschutzversicherung zu wählen, die auch Streitigkeiten im Zusammenhang mit Darlehensverträgen abdeckt. Informieren Sie sich daher im Voraus über die Leistungen und Bedingungen verschiedener Versicherungsanbieter. Beachten Sie auch, dass einige Rechtsschutzversicherungen eine Wartezeit haben, bevor Sie Leistungen in Anspruch nehmen können. Es empfiehlt sich daher, frühzeitig eine passende Rechtsschutzversicherung abzuschließen, um im Falle eines Widerrufs gut abgesichert zu sein. **
-
Was ist ein privater Darlehensvertrag?
Ein privater Darlehensvertrag ist eine Vereinbarung zwischen zwei Parteien, bei der eine Person oder Organisation Geld leiht und die andere Person oder Organisation das Geld zurückzahlt. In diesem Vertrag werden die Bedingungen des Darlehens festgelegt, wie beispielsweise der Betrag des Darlehens, der Zinssatz, die Rückzahlungsfrist und eventuelle Sicherheiten. Im Gegensatz zu einem Darlehen von einer Bank oder Finanzinstitut, wird ein privater Darlehensvertrag direkt zwischen den Parteien abgeschlossen, ohne die Beteiligung eines Dritten. Es ist wichtig, dass ein solcher Vertrag schriftlich festgehalten wird, um Missverständnisse oder Streitigkeiten in der Zukunft zu vermeiden. Bevor man einen privaten Darlehensvertrag abschließt, sollte man sich über die rechtlichen und finanziellen Konsequenzen im Klaren sein und gegebenenfalls professionelle Beratung in Anspruch nehmen. **
-
Was gehört in einen Darlehensvertrag?
In einen Darlehensvertrag gehören in erster Linie die Angaben zu den Vertragsparteien, also dem Darlehensgeber und dem Darlehensnehmer. Des Weiteren sollten die Höhe des Darlehens, der Zinssatz, die Laufzeit des Darlehens sowie die Rückzahlungsmodalitäten klar und deutlich festgehalten werden. Auch eventuelle Sicherheiten, wie beispielsweise eine Bürgschaft oder eine Grundschuld, sollten im Vertrag aufgeführt werden. Zudem ist es wichtig, dass der Vertrag alle rechtlichen Rahmenbedingungen und Klauseln enthält, um die Rechte und Pflichten beider Parteien zu regeln und mögliche Streitigkeiten zu vermeiden. **
-
Ist ein privater Darlehensvertrag gültig?
Ja, ein privater Darlehensvertrag ist grundsätzlich gültig, solange er die rechtlichen Anforderungen erfüllt. Dazu gehört unter anderem, dass er schriftlich abgeschlossen wird und die wesentlichen Vertragsbedingungen wie Darlehensbetrag, Zinssatz und Rückzahlungsmodalitäten klar festgelegt sind. Es ist jedoch ratsam, sich vor Abschluss eines Darlehensvertrags rechtlich beraten zu lassen, um mögliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.